Il n’existe pas une mutuelle senior idéale pour tout le monde. La bonne couverture est celle que vous comprenez, que vous pouvez financer dans la durée et qui répond à vos besoins. Voici une méthode pour comparer sans vous perdre dans les tableaux.
- Point clé : Réglementation et conditions applicables vérifiées au 1ᵉʳ semestre 2026.
- Point clé : Comparaison objective et chiffrée des garanties et du reste à charge réel.
- Point clé : Accompagnement indépendant par un courtier immatriculé à l’ORIAS (n° 16 002 908).
Commencez par votre quotidien, pas par un tarif
Avant de demander une proposition, prenez une feuille et classez vos priorités. Préférez-vous renforcer les consultations de spécialistes, prévoir un équipement optique ou vérifier votre couverture hospitalière ? Appuyez-vous sur vos dépenses récentes, tout en gardant une place pour les imprévus. Un contrat doit rester utile au-delà du prochain rendez-vous.
Vous pouvez préparer cette réflexion sans transmettre de diagnostic à un comparateur. Les besoins de garanties, le budget disponible et les conditions de couverture constituent un bon point de départ pour discuter avec un conseiller.
| Poste de garantie | Prise en charge Sécurité sociale | Intervention Mutuelle Senior ARTEX |
|---|---|---|
| Consultations & Soins courants | 70% du tarif conventionné | Ticket modérateur + dépassements d’honoraires (jusqu’à 200%) |
| Hospitalisation & Soins lourds | 80% ou 100% (hors confort) | Chambre particulière, lit accompagnant et forfait journalier 20€/j |
| Paniers 100% Santé | Tarif réglementé | 0 € de reste à charge garanti (optique, dentaire, audition) |
| Médecines douces & Prévention | Non remboursé (0 €) | Forfait annuel 150 € à 250 € (ostéopathie, pédicurie, cure) |
Examinez quatre postes, puis les détails
- Hospitalisation : honoraires, forfait hospitalier, chambre particulière et éventuels services après le séjour.
- Dentaire : prothèses, plafonds, distinction entre soins couverts et prestations hors remboursement obligatoire.
- Optique : type de verres, monture, renouvellement et conditions pour les lentilles.
- Audition : catégorie d’appareils, remboursement par oreille et règles de renouvellement.
Une complémentaire intervient selon les garanties du contrat. Le nom commercial d’une formule ne permet donc pas, à lui seul, de connaître le remboursement d’une facture. Demandez les documents détaillés et une explication sur les lignes qui vous concernent.
Référence : Service Public — Couverture maladie complémentaire.
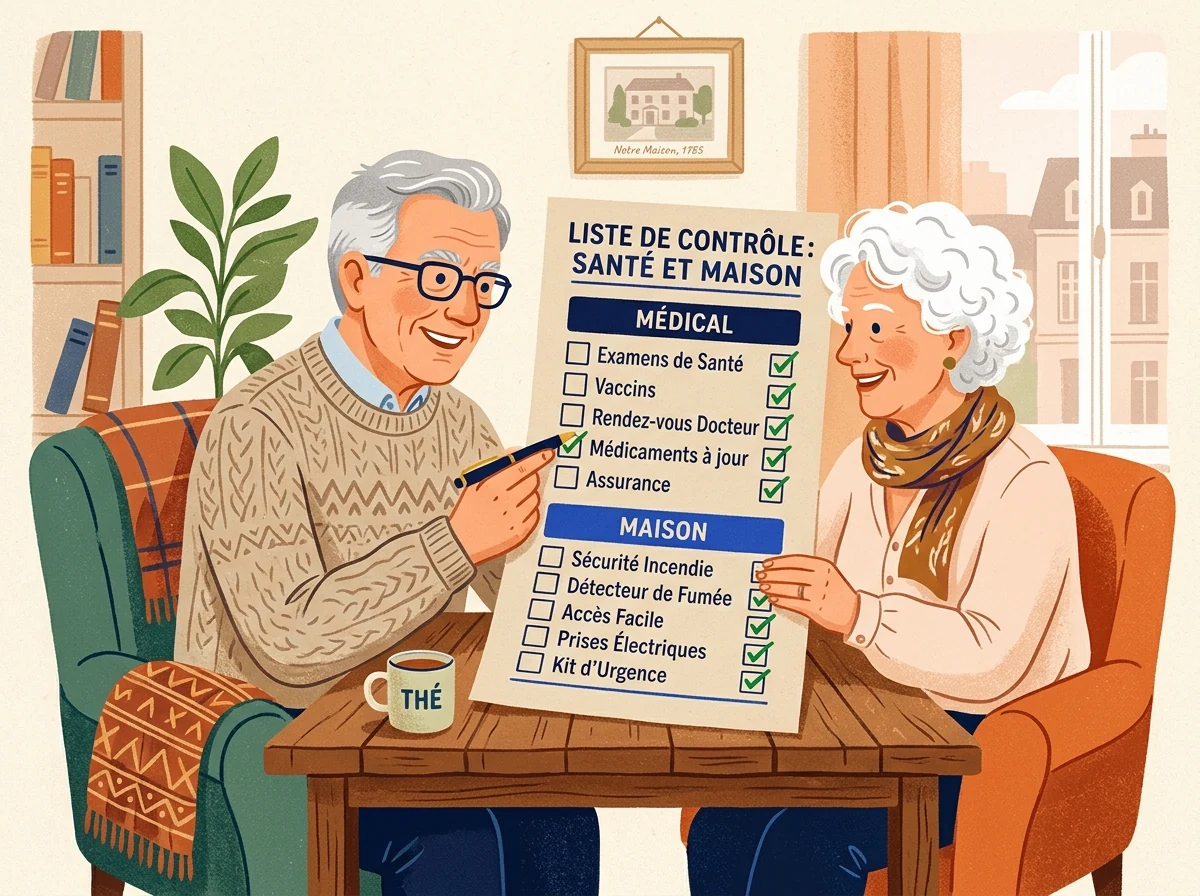
Ne confondez pas niveau affiché et somme remboursée
Un pourcentage peut porter sur une base de remboursement, et non sur le prix payé. Un forfait peut concerner une année, un équipement ou plusieurs prestations réunies. Avant de comparer deux chiffres, vérifiez leur unité, leur période et ce qu’ils incluent. Notre guide des remboursements explique cette lecture.
Pour rendre l’échange concret, choisissez deux situations : une dépense habituelle et une dépense plus importante que vous souhaitez anticiper. Demandez, pour chacune, le montant estimatif qui resterait à votre charge. Une réponse écrite est plus facile à relire qu’une comparaison faite de mémoire.
Évaluez un budget que vous pouvez tenir
Le prix mensuel est un repère, mais le coût annuel facilite la comparaison. Ajoutez les éventuels frais identifiés, puis demandez si une remise est temporaire. Une économie à l’entrée ne décrit pas forcément la cotisation future. Inversement, renforcer toutes les garanties peut augmenter le prix sans répondre à une priorité réelle.
Notez vos limites : ce que vous pouvez consacrer chaque mois à la cotisation et le reste à charge que vous accepteriez dans un scénario donné. Ce cadre vous aidera à départager des offres proches sans vous laisser guider uniquement par une promotion.
Validez les conditions avant de décider
- La date à laquelle la nouvelle couverture commence.
- L’existence d’un délai de carence ou d’une garantie progressive.
- Les plafonds et exclusions importants pour votre situation.
- Les démarches à effectuer auprès de votre ancien organisme.
- Les contacts et les documents à conserver après la souscription.
Laissez-vous le temps de relire. Si une réponse reste ambiguë, faites-la préciser avant de vous engager. Le courtier peut comparer les offres de ses partenaires et expliquer leurs différences ; il doit aussi rendre lisibles les limites de la proposition.
Vos questions fréquentes
Faut-il changer de mutuelle dès 60 ans ?
L’âge seul ne suffit pas à décider. Un changement de besoins, de situation professionnelle, de budget ou de garanties peut justifier une comparaison.
Une formule plus chère rembourse-t-elle toujours mieux ?
Pas sur chaque poste. Comparez les prestations qui vous intéressent, leurs plafonds et leurs conditions, plutôt que le prix global uniquement.
Besoin d’une simulation chiffrée selon votre situation ?
Un conseiller ARTEX compare pour vous les formules du marché et calcule votre reste à charge exact, gratuitement et sans engagement.