Deux garanties affichent des chiffres différents, mais laquelle vous protège le mieux ? Pour répondre, il faut savoir sur quoi le remboursement est calculé. Quelques distinctions suffisent à rendre votre tableau beaucoup plus lisible.
- Point clé : Réglementation et conditions applicables vérifiées au 1ᵉʳ semestre 2026.
- Point clé : Comparaison objective et chiffrée des garanties et du reste à charge réel.
- Point clé : Accompagnement indépendant par un courtier immatriculé à l’ORIAS (n° 16 002 908).
Distinguez le prix payé et la base de remboursement
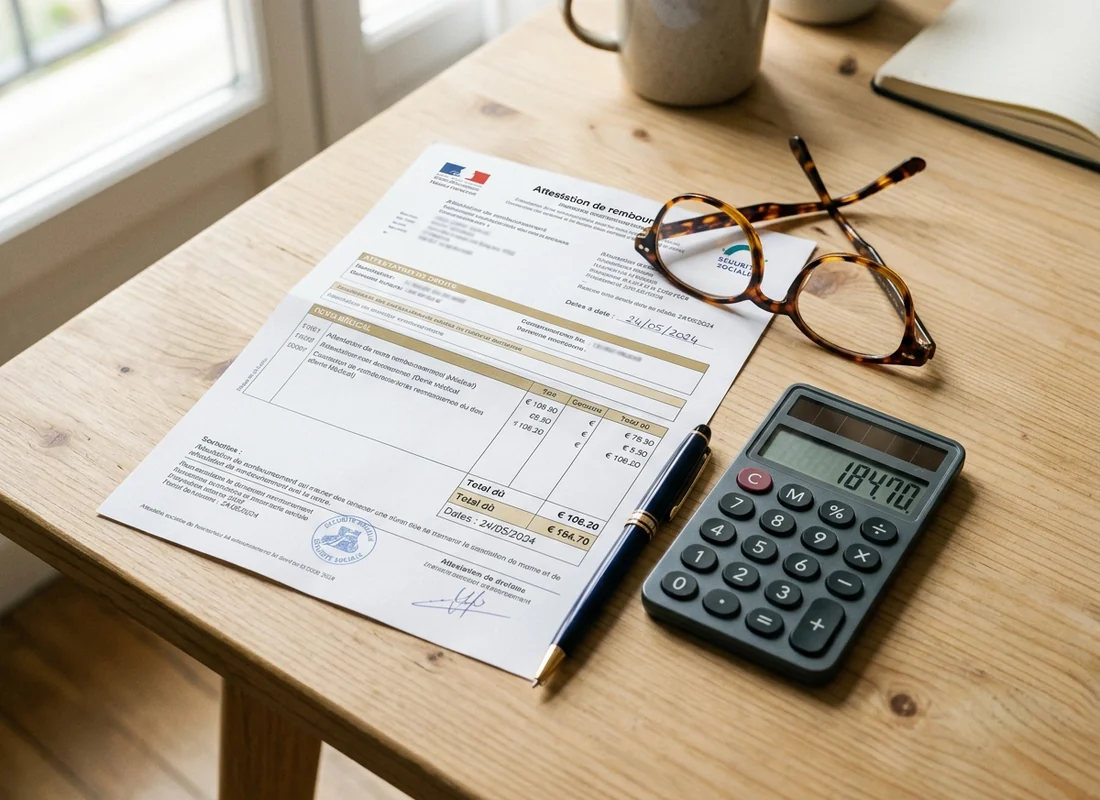
Le professionnel facture un prix. L’Assurance maladie utilise une base de remboursement pour calculer sa participation. Ces deux montants peuvent être différents. Lorsque la mutuelle affiche un pourcentage de cette base, il ne s’agit donc pas automatiquement d’un pourcentage de votre facture.
Le ticket modérateur correspond à la part de la base qui reste après le remboursement de l’Assurance maladie. Les dépassements et certaines participations constituent d’autres éléments du reste à charge. Il est utile de les distinguer pour comprendre un décompte.
Référence : Assurance maladie — Le ticket modérateur.
| Poste de garantie | Prise en charge Sécurité sociale | Intervention Mutuelle Senior ARTEX |
|---|---|---|
| Consultations & Soins courants | 70% du tarif conventionné | Ticket modérateur + dépassements d’honoraires (jusqu’à 200%) |
| Hospitalisation & Soins lourds | 80% ou 100% (hors confort) | Chambre particulière, lit accompagnant et forfait journalier 20€/j |
| Paniers 100% Santé | Tarif réglementé | 0 € de reste à charge garanti (optique, dentaire, audition) |
| Médecines douces & Prévention | Non remboursé (0 €) | Forfait annuel 150 € à 250 € (ostéopathie, pédicurie, cure) |
Vérifiez ce que le pourcentage inclut
Lisez la légende du tableau : de nombreux contrats expriment une garantie globale comprenant la part de l’Assurance maladie. Il faut alors soustraire cette part pour déterminer l’intervention de la complémentaire, dans les limites contractuelles. Ne faites jamais cette soustraction sans avoir vérifié la définition donnée par le contrat.
Exemple purement pédagogique : supposons une base fictive de 40 €, une facture de 80 € et un plafond global de 150 % de la base. Ce plafond théorique est de 60 €, tous remboursements concernés réunis. Il ne signifie pas que la complémentaire verse à elle seule 60 €. Les participations non remboursables et les autres règles du contrat doivent ensuite être prises en compte.
Un forfait se lit avec sa période et son périmètre
Un montant exprimé en euros paraît simple, mais vérifiez toujours ce qu’il couvre. Est-ce un forfait pour un équipement, pour une année civile ou pour une période glissante ? Est-il partagé entre plusieurs actes ? Le montant peut-il évoluer avec l’ancienneté ? La réponse se trouve souvent dans une note en bas du tableau.
| Présentation | Question à poser |
|---|---|
| Pourcentage de la base | La part du régime obligatoire est-elle incluse ? |
| Forfait annuel | Quelle période est retenue et quelles prestations se partagent le forfait ? |
| Montant par équipement | Quelles sont les conditions de renouvellement ? |
| Frais réels | Quelles limites, exclusions et justificatifs restent applicables ? |
Reconstituez votre reste à charge
La démarche consiste à partir du prix facturé, à identifier le remboursement obligatoire, puis celui de la complémentaire, et enfin les sommes qui restent dues. Utilisez le devis détaillé d’un professionnel lorsque vous disposez d’une dépense prévue. Évitez de généraliser un remboursement constaté sur un acte à un autre acte portant un nom proche.
Demandez une simulation écrite à votre organisme avant une dépense importante. Conservez le devis utilisé : un changement de prestation ou de montant peut modifier le calcul. Les délais de carence, plafonds consommés et autres conditions peuvent également expliquer un écart.
Les bons documents pour une réponse précise
- Le tableau de garanties et sa légende.
- La notice ou les conditions du contrat.
- Le devis détaillé du professionnel, si vous en avez un.
- Le décompte de l’Assurance maladie pour un soin déjà réalisé.
- Le décompte de la mutuelle, avec la référence de la prestation.
Si un remboursement vous semble incohérent, commencez par demander le détail du calcul. Une erreur de compréhension se résout souvent en identifiant la base, le plafond ou la période utilisés. Pour comparer des contrats, consultez aussi notre méthode de comparaison ligne par ligne.
Vos questions fréquentes
Une garantie à 100 % signifie-t-elle zéro reste à charge ?
Pas nécessairement. Elle peut correspondre à 100 % de la base de remboursement et laisser des dépassements ou des participations à votre charge.
Le forfait est-il versé même si je ne réalise aucun soin ?
Une garantie de remboursement est généralement liée à une dépense couverte et à ses justificatifs. Consultez les conditions pour connaître son fonctionnement exact.
Besoin d’une simulation chiffrée selon votre situation ?
Un conseiller ARTEX compare pour vous les formules du marché et calcule votre reste à charge exact, gratuitement et sans engagement.