Beaucoup de retraités constatent une augmentation régulière et parfois brutale de leur cotisation de mutuelle santé, en particulier lors du passage des tranches d’âge (60, 65, 70, 75 ans). Comprendre les mécanismes tarifaires permet d’agir efficacement pour préserver son pouvoir d’achat.
- Point clé : Réglementation et conditions applicables vérifiées au 1ᵉʳ semestre 2026.
- Point clé : Comparaison objective et chiffrée des garanties et du reste à charge réel.
- Point clé : Accompagnement indépendant par un courtier immatriculé à l’ORIAS (n° 16 002 908).
Pourquoi le tarif de votre mutuelle santé augmente-t-il avec l'âge ?
Chaque année au mois de décembre, la réception de l'avis d'échéance annuelle de la mutuelle est source d'incompréhension et d'inquiétude pour de nombreux retraités. Entre 60 et 80 ans, le montant des cotisations de complémentaire santé a tendance à progresser de façon constante, jusqu'à représenter plus de 10 % à 15 % du budget d'une retraite modeste.
Cette augmentation mécanique repose sur des réalités actuarielles et techniques bien précises qu'il est important de comprendre pour mieux agir.
Les trois facteurs qui tirent les cotisations vers le haut
L'évolution tarifaire de votre contrat santé résulte de la combinaison de trois phénomènes distincts :
| Facteur d'augmentation | Explication technique | Impact annuel moyen constaté |
|---|---|---|
| Le palier d'âge individuel | La fréquence des soins et le coût moyen des dépenses de santé (hospitalisation, chirurgie, prothèses) augmentent statistiquement avec les années. Les assureurs appliquent des paliers d'âge (généralement tous les ans ou tous les 5 ans). | +2 % à +4 % par palier d'âge |
| L'inflation médicale générale | Hausse du coût des technologies de santé, revalorisation des consultations de spécialistes et transferts constants de charges de la Sécurité sociale vers les mutuelles. | +4 % à +8 % par an pour l'ensemble du marché |
| La dérive des contrats « fermés » | Lorsqu'un organisme cesse de commercialiser une ancienne formule, aucun jeune adhérent ne vient plus y cotiser. Le portefeuille vieillit, les dépenses explosent et les cotisations augmentent de façon exponentielle. | +10 % à +15 % par an sans nouvelles adhésions |
Si vous êtes titulaire du même contrat de mutuelle depuis 8 ou 10 ans sans jamais l'avoir réexaminé, vous êtes très probablement prisonnier d'un contrat fermé qui subit des hausses abusives. C'est le moment idéal pour faire jouer la concurrence.
Les solutions concrètes pour faire baisser la facture sans rogner vos garanties
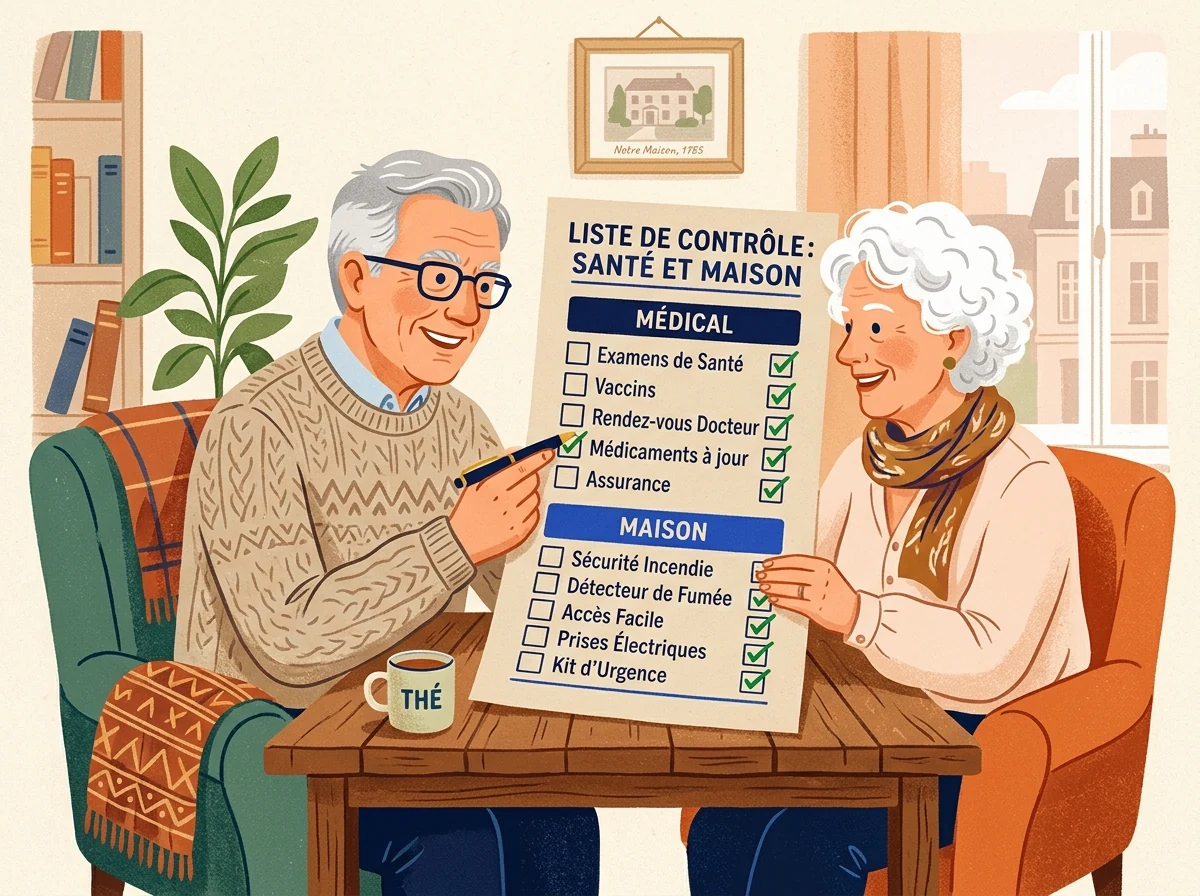
Face à ces hausses, il ne faut surtout pas résilier sa mutuelle pour se retrouver sans couverture en cas d'accident ou d'hospitalisation grave. Plusieurs stratégies efficaces permettent de neutraliser les hausses :
- Supprimer les garanties superflues : À 70 ans, vous n'avez plus besoin de forfait maternité, de primes de naissance ou de forfaits d'orthodontie infantile. Réorientez votre cotisation uniquement sur les postes essentiels (hospitalisation, soins courants, optique/dentaire).
- Profiter du 100% Santé : En choisissant des équipements auditifs, dentaires et optiques issus du panier 100% Santé, vous pouvez souscrire une formule de mutuelle moins coûteuse tout en conservant un reste à charge nul.
- Changer d'organisme grâce à la loi RIA : Après un an de contrat, vous pouvez résilier à tout moment sans frais pour souscrire un contrat moderne nouvellement ouvert, dont les tarifs sont plus compétitifs.
L'audit d'échéance gratuit ARTEX ASSURANCES
Dès réception de votre appel de cotisation, transmettez votre document à un conseiller ARTEX ASSURANCES. En tant que courtier indépendant, nous comparons en toute objectivité les contrats ouverts de nos partenaires assureurs.
Dans plus de 8 cas sur 10, nous trouvons pour nos adhérents seniors une formule équivalente ou supérieure avec une économie annuelle moyenne de 350 € par foyer, et nous prenons en charge toutes les démarches administratives de résiliation.
Vos questions fréquentes
Existe-t-il un âge limite pour changer de mutuelle ?
Non, il n’y a aucun âge limite légal pour souscrire une nouvelle mutuelle santé, et aucun questionnaire médical ne peut vous être imposé.
À quelle fréquence est-il conseillé de comparer sa mutuelle ?
Faire un point tous les 2 à 3 ans permet de vérifier que son contrat reste aligné sur les meilleurs tarifs du marché.
Besoin d’une simulation chiffrée selon votre situation ?
Un conseiller ARTEX compare pour vous les formules du marché et calcule votre reste à charge exact, gratuitement et sans engagement.