Changer de complémentaire santé demande surtout une bonne coordination. Avant toute résiliation, vérifiez que la nouvelle proposition est comprise et que les dates sont confirmées. L’objectif est une transition lisible, sans démarches laissées en suspens.
- Point clé : Réglementation et conditions applicables vérifiées au 1ᵉʳ semestre 2026.
- Point clé : Comparaison objective et chiffrée des garanties et du reste à charge réel.
- Point clé : Accompagnement indépendant par un courtier immatriculé à l’ORIAS (n° 16 002 908).
Identifiez le contrat que vous souhaitez quitter
Retrouvez sa date de souscription, le nom exact de l’organisme, votre référence et le type de couverture. Une mutuelle individuelle et une couverture collective obligatoire ne se gèrent pas toujours de la même façon. Une règle entendue dans une publicité ne suffit pas pour déterminer votre situation.
Pour les contrats concernés, la résiliation après la première année peut être demandée à tout moment sans frais ni pénalité. Elle prend en principe effet un mois après la réception de la notification. Les règles et démarches doivent être vérifiées selon le contrat, notamment dans un contexte collectif.
Référence : Service Public — Complémentaire santé et résiliation.
| Poste de garantie | Prise en charge Sécurité sociale | Intervention Mutuelle Senior ARTEX |
|---|---|---|
| Consultations & Soins courants | 70% du tarif conventionné | Ticket modérateur + dépassements d’honoraires (jusqu’à 200%) |
| Hospitalisation & Soins lourds | 80% ou 100% (hors confort) | Chambre particulière, lit accompagnant et forfait journalier 20€/j |
| Paniers 100% Santé | Tarif réglementé | 0 € de reste à charge garanti (optique, dentaire, audition) |
| Médecines douces & Prévention | Non remboursé (0 €) | Forfait annuel 150 € à 250 € (ostéopathie, pédicurie, cure) |
Confirmez la nouvelle couverture avant d’agir
Un devis n’est pas une confirmation d’adhésion. Demandez le document qui confirme votre acceptation, les bénéficiaires, la cotisation et la date de prise d’effet. Vérifiez également si certaines garanties sont différées ou progressives. Une couverture qui commence ne signifie pas toujours que chaque prestation est immédiatement accessible au niveau maximal.
Relisez les exclusions importantes. Si une garantie a motivé le changement, obtenez une explication précise de son fonctionnement et, lorsque pertinent, une estimation sur un devis réel. Cela évite de découvrir après coup une différence entre votre attente et le contrat.
Attribuez clairement chaque démarche
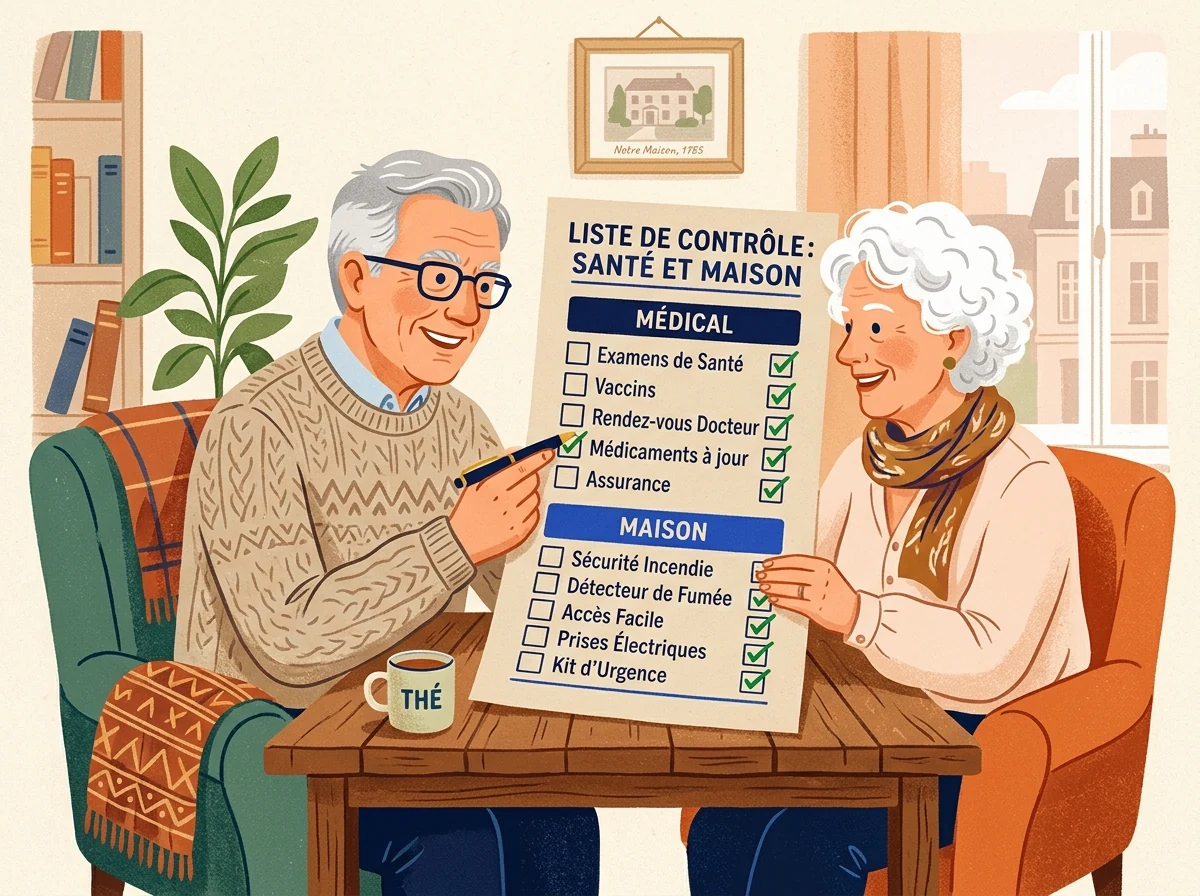
Demandez au nouvel organisme quelles formalités il prend en charge et lesquelles restent à votre charge. Une autorisation, un mandat ou des coordonnées peuvent être nécessaires. Conservez une copie des documents transmis et un suivi des dates, même lorsque vous bénéficiez d’un accompagnement.
- Qui notifie la résiliation et à quel organisme ?
- Quelle date de fin de couverture est retenue ?
- Quel document confirme cette date ?
- Quand la nouvelle couverture prend-elle effet ?
- Comment seront régularisées les cotisations, s’il y a lieu ?
Suivez la télétransmission et les attestations
Après la transition, vérifiez quel organisme est relié à votre dossier d’Assurance maladie. Si les échanges ne se mettent pas en place comme prévu, demandez aux organismes les démarches nécessaires. Un ancien nom affiché sur un document ne suffit pas, à lui seul, à établir la situation complète.
Gardez votre nouvelle attestation de tiers payant et vérifiez les bénéficiaires inscrits. Ne détruisez pas immédiatement les anciens documents : ils peuvent servir pour comprendre le traitement d’un soin antérieur à la date de changement.
Contrôlez les premiers prélèvements et remboursements
Comparez les montants débités avec les confirmations écrites et l’échéancier. En cas de chevauchement, demandez une explication et, si nécessaire, une régularisation. Pour un remboursement, la date des soins et les règles du contrat sont importantes : ne présumez pas que la date d’envoi du dossier détermine toujours l’organisme compétent.
Une fois ces points réglés, classez les confirmations dans un dossier unique. Vous disposerez d’un historique clair pour vos démarches futures. Si le choix de la nouvelle couverture n’est pas encore fait, notre grille de comparaison vous aidera à structurer la décision.
Vos questions fréquentes
Puis-je arrêter les prélèvements pour résilier ?
Bloquer un prélèvement ne remplace pas une résiliation. Suivez la procédure applicable et conservez une confirmation de fin de couverture.
Mon courtier peut-il m’accompagner dans les démarches ?
Il peut vous expliquer les étapes et les formalités prises en charge dans votre dossier. Demandez précisément qui effectue chaque action et conservez les confirmations.
Besoin d’une simulation chiffrée selon votre situation ?
Un conseiller ARTEX compare pour vous les formules du marché et calcule votre reste à charge exact, gratuitement et sans engagement.